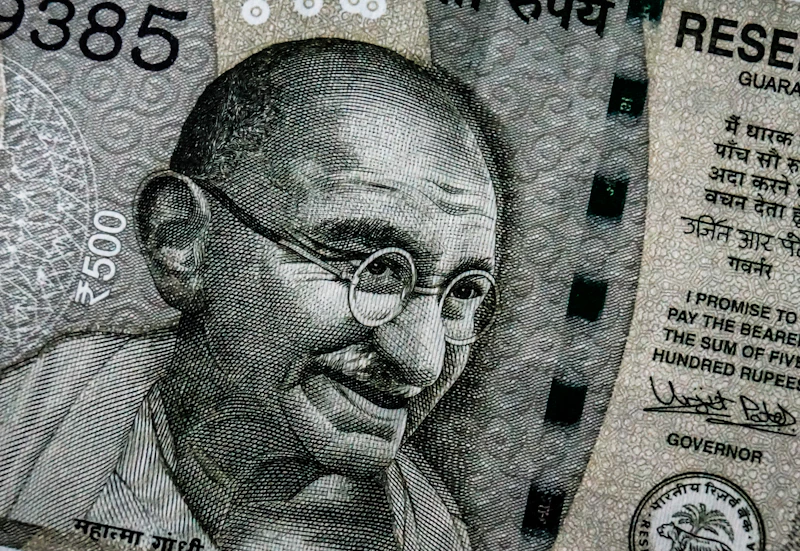
Pada hari ini, Selasa, 15 September 2026, dunia kembali disuguhkan sebuah paradoks ekonomi yang kian menohok: India, negara yang kerap digadang-gadang sebagai lokomotif ekonomi digital masa depan, justru tengah bergulat dengan fenomena ‘Cash Paradox’ yang mencengangkan. Bagaimana tidak, di tengah gempita narasi transisi menuju masyarakat nir-tunai, peredaran uang kertas di Negeri Anak Benua itu justru melampaui angka 176 miliar lembar. Angka ini, menurut analisis Sisi Wacana, bukan sekadar statistik, melainkan cerminan kompleksitas yang patut dibedah secara mendalam.
🔥 Executive Summary:
- Paradoks Tunai: Jumlah uang kertas yang beredar di India mencapai rekor tertinggi, 176 miliar lembar, bertolak belakang dengan visi pemerintah untuk masyarakat digital.
- Hantu Demonetisasi: Kebijakan demonetisasi 2016, yang diinisiasi oleh Pemerintah India dan diimplementasikan oleh Reserve Bank of India (RBI), patut diduga kuat gagal mencapai tujuan utamanya memberantas ‘uang hitam’ dan justru membebani rakyat kecil.
- Elit Diuntungkan, Rakyat Membayar: Fenomena ini mengindikasikan bahwa sementara segmen elit dan ekonomi formal telah beradaptasi atau bahkan diuntungkan dari infrastruktur digital, mayoritas rakyat biasa masih sangat bergantung pada transaksi tunai, membuka lebar jurang ketidaksetaraan.
🔍 Bedah Fakta:
Narasi ‘India Digital’ telah menjadi mantra yang kerap didengungkan. Namun, realita di lapangan justru menyajikan pemandangan yang kontras. Data terbaru menunjukkan bahwa volume uang kertas yang beredar kini jauh melampaui level sebelum kebijakan demonetisasi kontroversial pada tahun 2016. Sebuah kebijakan yang, menurut Pemerintah India dan RBI, bertujuan untuk menekan peredaran uang gelap, memerangi korupsi, dan mendorong adopsi pembayaran digital. Namun, sepuluh tahun berselang, tampaknya ‘hantu’ uang tunai enggan enyah dari lanskap ekonomi India.
Analisis Sisi Wacana menemukan bahwa lonjakan volume uang kertas ini dapat dibaca sebagai respons pasar terhadap kebutuhan nyata masyarakat, terutama di sektor informal dan pedesaan, yang kerap terpinggirkan dari infrastruktur digital yang memadai. Ketika kebijakan seperti demonetisasi diterapkan secara terburu-buru dan tanpa persiapan matang, dampaknya seringkali justru menghantam mereka yang paling rentan. Patut diduga kuat, kebijakan pada tahun 2016 tersebut, alih-alih memberantas ‘uang hitam’ secara fundamental, justru menjadi berkah tersembunyi bagi segmen ekonomi tertentu yang memiliki kapasitas adaptasi dan akses ke sumber daya finansial yang lebih canggih, sementara usaha kecil dan pekerja harian harus menanggung beban adaptasi yang berat.
Berikut adalah perbandingan tujuan dan realita pasca-kebijakan demonetisasi 2016 yang menjadi akar dari ‘Cash Paradox’ saat ini:
| Aspek Kebijakan | Tujuan Demonetisasi 2016 (Niat Pemerintah) | Realita Pasca-Kebijakan (Menurut Analisis SISWA) |
|---|---|---|
| Peredaran Uang Kertas | Mengurangi volume uang tunai, memberantas ‘uang hitam’. | Volume uang kertas mencapai rekor tertinggi (176 miliar lembar di 2026), mengindikasikan ketergantungan tunai tetap tinggi. |
| Pendorong Digitalisasi | Mempercepat adopsi pembayaran digital. | Adopsi digital meningkat, namun tidak menggantikan tunai sepenuhnya; segmen masyarakat luas masih bergantung pada tunai karena infrastruktur atau preferensi. |
| Pemberantasan Korupsi/Uang Gelap | Mengungkap dan menyita dana ilegal. | Efektivitas jangka panjang dipertanyakan; banyak ‘uang hitam’ hanya bertransformasi ke bentuk lain atau dicuci melalui cara-cara baru, menyisakan kerugian ekonomi bagi masyarakat umum. |
| Dampak Ekonomi | Mendorong ekonomi formal dan meningkatkan basis pajak. | Menyebabkan disrupsi parah pada sektor informal dan UMKM; pertumbuhan PDB sempat melambat; manfaat utama cenderung dinikmati oleh sektor yang terdigitalisasi. |
Fenomena ‘Cash Paradox’ ini menunjukkan bahwa transformasi ekonomi tidak bisa dipaksakan dari atas tanpa memahami realitas akar rumput. Kebijakan yang tidak mempertimbangkan konteks sosial dan ekonomi masyarakat yang beragam, terutama di negara sebesar India, hanya akan menciptakan jurang baru. RBI, sebagai bank sentral, dan Pemerintah India memiliki pekerjaan rumah besar untuk memastikan kebijakan finansial mereka benar-benar inklusif, bukan hanya menciptakan narasi indah untuk konsumsi global.
💡 The Big Picture:
Implikasi dari ‘Cash Paradox’ ini jauh melampaui sekadar angka. Ini adalah potret buram dari ketidaksetaraan akses dan resiliensi masyarakat bawah dalam menghadapi kebijakan yang kerap kali bias kelas. Ketika sebagian elit dapat dengan mudah beradaptasi dengan sistem pembayaran digital dan bahkan meraup keuntungan dari perubahan tersebut, jutaan pekerja harian, petani, dan pedagang kecil di India masih mengandalkan uang tunai sebagai darah kehidupan ekonomi mereka.
Menurut pandangan Sisi Wacana, kondisi ini mengingatkan kita bahwa kemajuan teknologi, khususnya di sektor finansial, haruslah inklusif. Visi ‘masyarakat nir-tunai’ hanya akan menjadi ilusi jika ia tidak disertai dengan upaya nyata untuk membangun jaring pengaman sosial dan infrastruktur yang merata. Kebijakan finansial yang efektif harus menjadi alat untuk mengurangi kesenjangan, bukan justru memperlebar jurang antara ‘yang punya’ dan ‘yang tak punya’. Masa depan ekonomi yang adil adalah masa depan di mana setiap warga negara, tanpa terkecuali, memiliki akses yang sama terhadap sistem finansial yang stabil dan mendukung kesejahteraan mereka, bukan sekadar menjadi korban dari eksperimen kebijakan yang gagal.
🔗 Baca Juga Topik Terkait:
✊ Suara Kita:
“Keadilan finansial bukan tentang menghapus uang tunai, melainkan memastikan setiap kebijakan membawa kesejahteraan bagi seluruh lapisan masyarakat, bukan hanya segelintir elit. Paradoks ini adalah pengingat keras.”
Ya ampun, di India aja duit kertas banyak banget. Lah di sini, mau digital atau tunai, yang penting *harga kebutuhan pokok* jangan naik terus dong! Ini kan masalah *ekonomi rakyat* kecil. Bilangnya digitalisasi, tapi di pasar masih banyak yang maunya *transaksi tunai*. Bilang aja nggak becus ngurusin uang!
Duh, jadi inget kita ini. Mau di India mau di mana, kalau kebijakan pemerintah nggak mikirin *rakyat kecil*, ya sama aja. Kita yang *gaji UMR* ini mana ngerti *ekonomi digital* begitu, taunya cuma gimana biar dapur ngebul. Pusing mikirin cicilan sama *beban hidup* gini malah ditambah embel-embel digital yang susah diakses.
Anjir, ini India lagi kenapa sih? Katanya mau maju *ekonomi digital*, tapi *uang kertas beredar* banyak banget. Kocak sih, bro. Ini mah namanya *gap digital* yang nyata banget. Pejabatnya pada ngomongin *cashless*, rakyatnya masih sibuk nyari receh buat beli gorengan. Menyala abangkuh, ironinya! Kirain di sini doang.
Sungguh ironi yang elegan, min SISWA. *Kebijakan moneter* yang ambisius namun gagal mencapai target, justru berimbas pada *rakyat kecil*. Klaim *digitalisasi* yang seharusnya mempermudah, ternyata hanya menciptakan jurang *kesenjangan sosial* antara yang di atas dan yang di bawah. Ini bukan tentang uang kertas atau digital, tapi tentang *literasi finansial* yang belum merata dan prioritas yang salah dari pembuat kebijakan. Salut untuk analisisnya, Sisi Wacana.